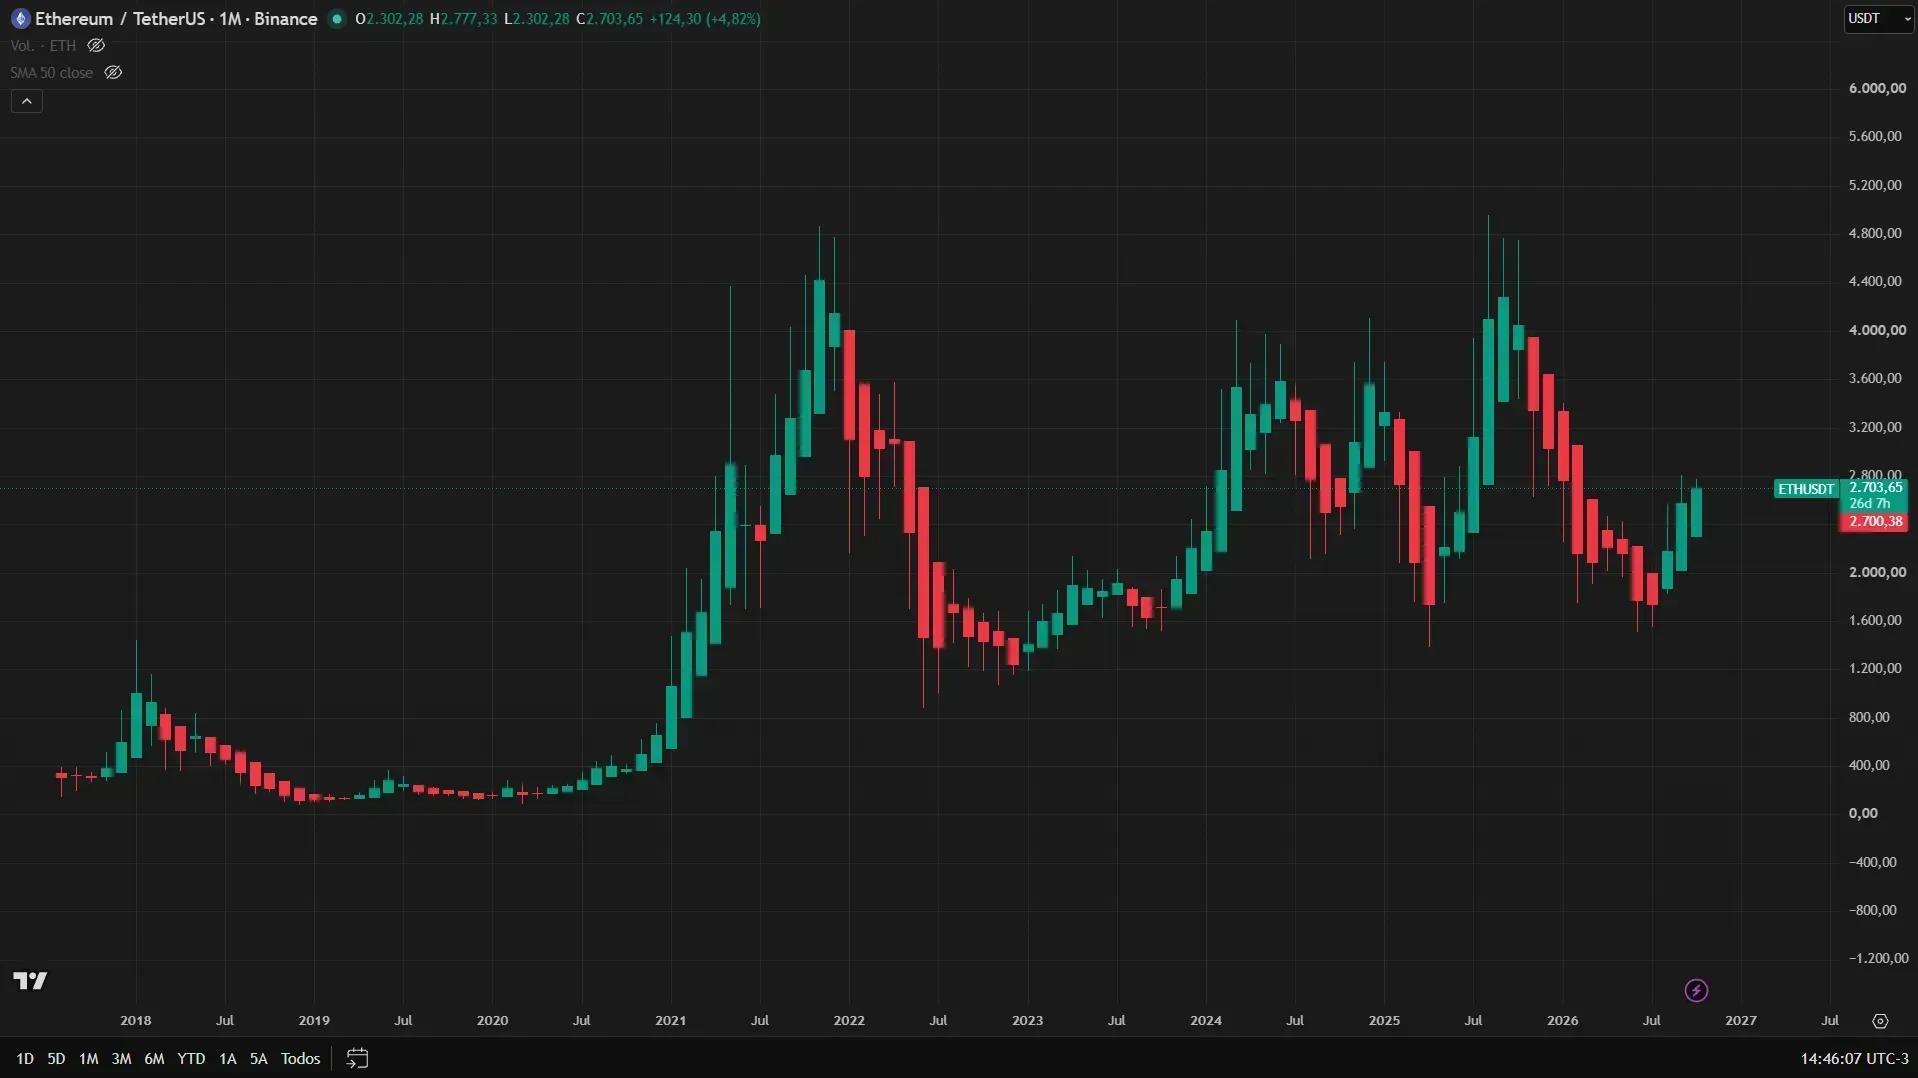
Analiso a ação do preço do Ethereum, seus dados on-chain e de derivados, para determinar como está atualmente.
A) Ação do preço
Temporalidade semanal, VWAPs Ancorados e velas japonesas Heikin-Ashi.
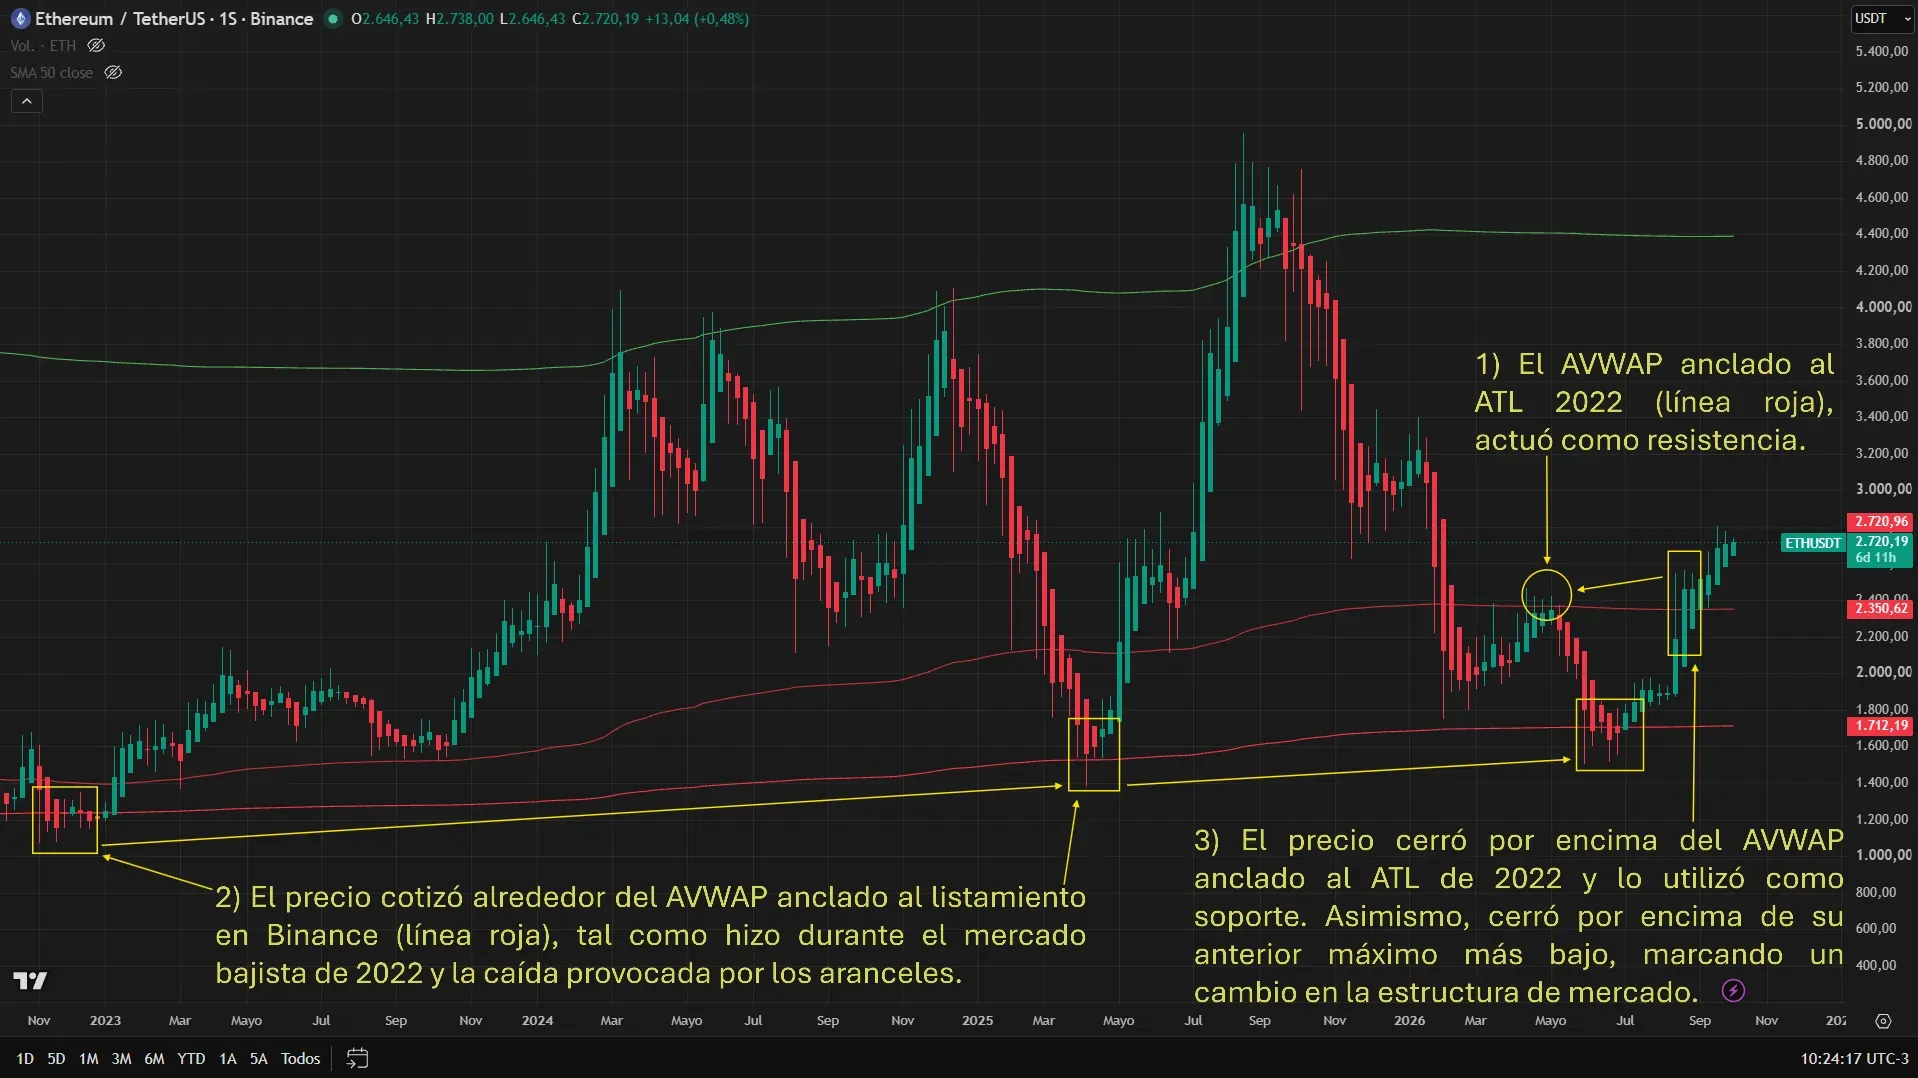
1) O AVWAP ancorado ao ATL de 2022 atuou como uma zona chave durante o último período de baixa. Entre março e maio, funcionou como uma clara resistência e um ponto de referência a partir do qual os vendedores começaram a tomar o controle do mercado.
2) O preço se recuperou, depois de ter alcançado níveis extremos de sobrevenda e negociado cerca do AVWAP ancorado à listagem da Binance, assim como fez durante o mercado em baixa de 2022 e a queda provocada pelas tarifas.
3) Por fim, o preço fechou acima do AVWAP ancorado ao ATL de 2022 e utilizou-o como suporte, refletindo que os compradores retomaram o controle do mercado a partir desse ponto. Ademais, fechou acima de seu anterior máximo mais baixo, marcando uma mudança na estrutura do mercado.
B) Mercado
Ethereum voltou a negociar acima de USD 2.500, após alcançar níveis extremos de sobrevenda, assim como ocorreu em maio de 2025, mas em um contexto de mercado diferente. As reservas em exchanges estão mais baixas, o staking aumentou, as holdings de fundos institucionais são significativamente maiores e o interesse aberto diminuiu.
Em outras palavras, ETH está em valores similares, mas com menos oferta imediatamente disponível para venda em exchanges centralizadas, menor alavancagem no mercado de derivados, maior participação institucional e uma proporção maior de sua oferta circulante comprometida em staking.
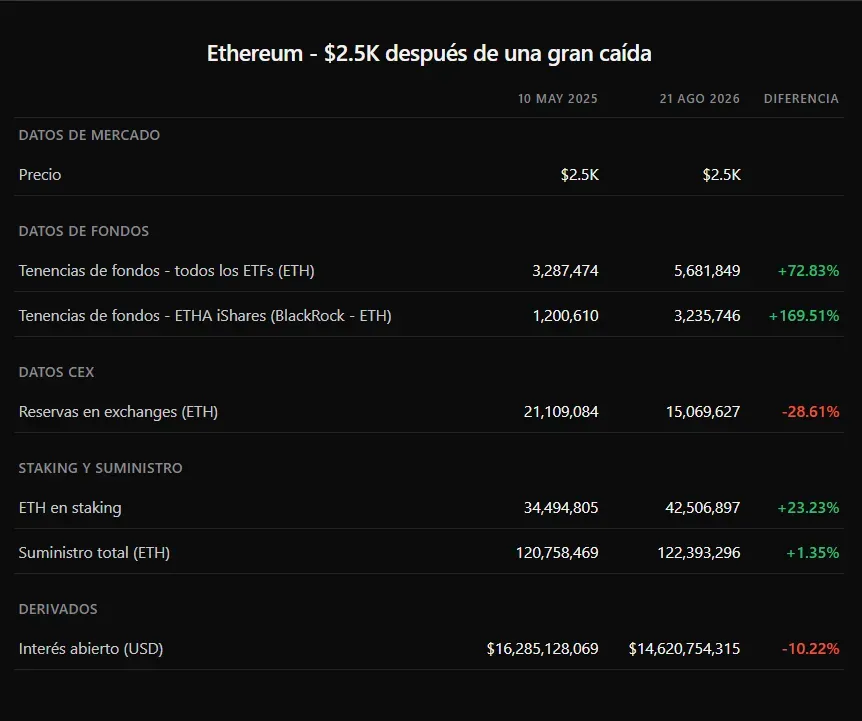
Dados baixados de CryptoQuant.
1) Posse de Fundos
A demanda através de veículos institucionais aumentou de maneira significativa. A quantidade total de ETH nas mãos dos ETFs subiu 72%, enquanto as holdings de ETHA da BlackRock aumentaram quase 170%.
É importante destacar que a BlackRock destinou mais recursos ao ETH e possui dois ETFs: ETHA, seu ETF spot original, e, por outro lado, iShares Staked Ethereum Trust ETF (ETHB), que oferece exposição ao staking, uma modalidade que permite obter rendimentos anuais adicionais.
2) Dados de CEX
Em comparação, as reservas em exchanges caíram 28%. Isso significa que atualmente há consideravelmente menos quantidade de ETH depositada em exchanges centralizadas (por exemplo, Binance), potencialmente disponível para venda por meio dessas plataformas.
3) Staking e Oferta
A quantidade de ETH em staking aumentou 23%, enquanto a oferta total permaneceu relativamente estável, o que mostra que o staking cresceu consideravelmente mais rápido do que a oferta total de Ethereum.
Do total de ETH atualmente em circulação, 34% está agora em staking, em comparação com 28% em maio de 2025. Isso reflete uma forte participação em seu ecossistema, apesar da volatilidade do preço.
4) Derivados
O interesse aberto é 10% menor do que em maio de 2025, mas essa queda pode ser interpretada de forma positiva. Em um contexto de menores reservas em CEX, maior participação em staking e holdings institucionais significativamente mais altas, essa queda sugere um desapalancamento saudável mais do que uma perda de interesse no mercado, o que reduz o risco de liquidações.
C) Conclusão
Do preço pode-se concluir que os compradores retomaram o controle do Ethereum, após haver alcançado níveis extremos de sobrevenda. Por sua vez, o que surge do restante da análise permite determinar que essa recuperação ocorre em um contexto mais sólido do que o observado em maio de 2025. De fato, a perspectiva do ETH para o médio e longo prazo é potencialmente altista.
Por fim, destaco que cada leitor deve decidir se vale a pena ou não investir em qualquer ativo a curto, médio ou longo prazo, caso o considere subvalorizado. O que foi apresentado não é uma recomendação de investimento, cada um deve realizar suas próprias pesquisas. Sempre é preciso investir de forma prudente, com estratégias de compra e venda. Os investimentos podem ser voláteis e de alto risco.
Comentários